
Bad Marienberg (www.aktiencheck.de) - Statistisch gesehen ereignen sich in Deutschland die meisten Brände im Dezember. Schnell vergessen Sie die Kerze auf dem Tisch, und schon hat das Tischtuch Feuer gefangen und steckt das ganze Wohnzimmer in Brand. Teelichter und Kerzen können umfallen oder umgestoßen werden, und schon brennt alles lichterloh. An Silvester sind es häufig Wunderkerzen und kleinere Tischfeuerwerke, die den Wohnungsbrand verursachen. Knapp 200.000 Mal kommt es jährlich daher in Deutschland zu einem Brand. Nicht jeder dieser Schadensfälle wird von der Versicherung übernommen.
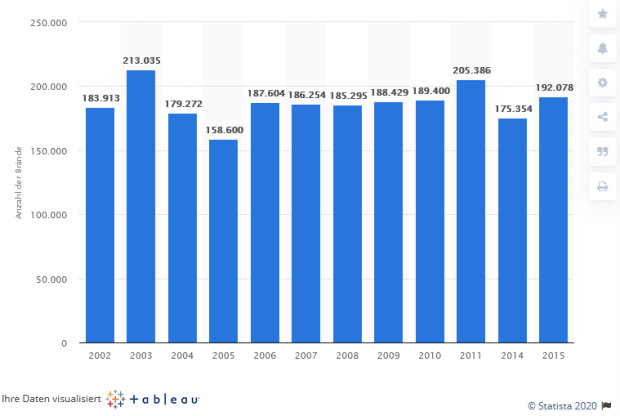
Quelle: statista.de – Brände pro Jahr in deutschen Haushalten
Wann zahlt die Versicherung?
Öl in einer zu heißen Pfanne, ein elektrischer Kurzschluss oder die Weihnachtsbeleuchtung – all das kann einen Brand auslösen. Ob die Versicherung zahlt oder nicht, hängt von verschiedenen Faktoren ab. Die beiden wichtigsten Kriterien sind hierbei, wie und wo das Feuer entstanden ist.
Unverschuldet
Für die Versicherung macht es einen großen Unterschied, ob der Brandherd durch beispielsweise einen technischen Defekt entstanden ist, oder durch Ihre Unachtsamkeit.
Brand ohne bestimmungsgemäßen Herd
Sollte Blitzeinschlag, eine (Gas)Explosion oder ein Kurzschluss für das Feuer und den dadurch entstandenen Schaden verantwortlich sein, haben Sie gute Chancen, dass die Versicherung Sie für den Schaden entschädigt. Solche Brände werden als "Brand ohne bestimmungsgemäßen Herd" bezeichnet. Das bedeutet, dass das Feuer sich von einem Punkt aus ausgebreitet hat, an dem der Versicherungsnehmer nicht damit rechnen konnte. Die Police geht hierbei davon aus, dass solche Unglücke zufällig auftreten, der Brand sich unkontrolliert verbreitet und Sie nicht in der Lage sind, schnell genug das Feuer zu löschen.
Brand mit bestimmungsgemäßem Herd
In diesem Fall entsteht ein Brand dadurch, dass Feuer an einem dafür vorgesehenen Ort, zum Beispiel im Kamin oder im Grill, gelegt wurde. Breitet sich das Feuer durch starken Wind oder Funkenflug aus, entzündet weitere Gegenstände und entfacht einen Brand, so gilt auch dieser Fall als unverschuldet. Hier zahlt wieder die Versicherung. Sollten Feuerwehr, Polizei oder Versicherung jedoch in der Lage sein, Ihnen Unachtsamkeit oder Fahrlässigkeit nachzuweisen, wird der Schaden nicht von der Versicherung beglichen.
Selbstverschuldete Brandherde
Gleiches gilt für eindeutig selbstverschuldete Brände. Hier behält sich die Versicherung vor, die Zahlung zu verweigern. Zu Fahrlässigkeit zählt es, eine brennende Kerze unbeaufsichtigt stehen zu lassen, oder in den Urlaub zu fahren, während elektronische Geräte nicht richtig ausgeschaltet oder der Stecker aus der Steckdose gezogen wurde.
Sollte Brandstiftung vorliegen, also das vorsätzliche entfachen eines verheerenden Feuers durch Dritte, hängt es von der Versicherung ab, ob ein Schaden übernommen wird. Die Details müssen mit dem Versicherer bei Abschluss der Police verhandelt werden.
Wie kann ein Schaden geltend gemacht werden?
Hausratversicherung
Eine Hausratversicherung schützt Sie nicht nur vor Einbrüchen und Wasserschäden, sondern auch im Brandfall. Die Versicherung gilt dann, wenn der entstandene Schaden unverschuldet zustande gekommen ist. Bedenken Sie, dass die Versicherung vom Hausrat nur die Gegenstände abdeckt, die im Haus oder in der Wohnung zerstört worden sind. Die Police übernimmt dann die Kosten für die Reparatur der festen Schäden, zum Beispiel Malerarbeiten, und ersetzt bis zu einem gewissen Vermögenswert auch bewegliche Gegenstände, wie zum Beispiel Inneneinrichtung, Elektro-Gegenstände und Dekoration.
Wie viel Sie bei Ihrem Versicherer geltend machen können, ist vertraglich geregelt. Je nach Art der Police wurde darin die maximale Höchstgrenze an finanzieller Entschädigung festgelegt. Einige Verträge zahlen auch nur einen Prozentsatz des Wiederbeschaffungswertes aus. Informieren Sie sich genau über die Bestimmungen, bevor Sie eine Hausratversicherung abschließen.
Bei einigen Versicherern kann nur der Schaden an Gegenständen ersetzt werden, die vorher bei der Police mit angegeben wurden. Das bedeutet, dass Sie den Schaden des neuen Fernsehers im Wert von 2000 Euro nur geltend machen können, wenn Sie das Gerät bei der Versicherung als Teil des Hausrats angegeben haben.
Haftpflichtversicherung
Der Unterschied zwischen Hausrat und Haftpflichtversicherung liegt darin, dass die Haftpflichtversicherung auch Schäden abdeckt, die beim Nachbarn durch einen Brand in Ihrer Wohnung entstanden sind. Damit Sie nicht selbst die Reparaturleistungen zahlen müssen, lohnt sich die Haftpflichtversicherung. Wie bei der Hausratversicherung gilt auch hier, dass die Police nicht zahlt, wenn der Brand selbst verschuldet ist.
Wie Schadensfall melden?
Beide Versicherungen sollten über den Brand in Kenntnis gesetzt werden. So kann individuell und schnell entschieden werden, welcher Schaden von welcher Police beglichen wird.
Wenn Sie den Schaden melden, müssen Sie den Tathergang genau beschreiben und alle Schäden dokumentiert, am besten mit Foto- und Videobeweis, belegen.
Achten Sie bei den Fotobeweisen darauf, den Schaden aus verschiedenen Perspektiven zu dokumentieren. Erstellen Sie zusätzlich eine Liste mit den beschädigten Gegenständen und deren Neu- oder Wiederbeschaffungswert.
Berichte von der Feuerwehr und der Polizei können eventuell helfen, schneller zu beweisen, dass der Brand unverschuldet war. So müssen Sie nicht lange auf eine Auszahlung warten. (11.12.2020/ac/a/m)
Quelle: statista.de – Brände pro Jahr in deutschen Haushalten
Wann zahlt die Versicherung?
Öl in einer zu heißen Pfanne, ein elektrischer Kurzschluss oder die Weihnachtsbeleuchtung – all das kann einen Brand auslösen. Ob die Versicherung zahlt oder nicht, hängt von verschiedenen Faktoren ab. Die beiden wichtigsten Kriterien sind hierbei, wie und wo das Feuer entstanden ist.
Unverschuldet
Für die Versicherung macht es einen großen Unterschied, ob der Brandherd durch beispielsweise einen technischen Defekt entstanden ist, oder durch Ihre Unachtsamkeit.
Brand ohne bestimmungsgemäßen Herd
Sollte Blitzeinschlag, eine (Gas)Explosion oder ein Kurzschluss für das Feuer und den dadurch entstandenen Schaden verantwortlich sein, haben Sie gute Chancen, dass die Versicherung Sie für den Schaden entschädigt. Solche Brände werden als "Brand ohne bestimmungsgemäßen Herd" bezeichnet. Das bedeutet, dass das Feuer sich von einem Punkt aus ausgebreitet hat, an dem der Versicherungsnehmer nicht damit rechnen konnte. Die Police geht hierbei davon aus, dass solche Unglücke zufällig auftreten, der Brand sich unkontrolliert verbreitet und Sie nicht in der Lage sind, schnell genug das Feuer zu löschen.
Brand mit bestimmungsgemäßem Herd
In diesem Fall entsteht ein Brand dadurch, dass Feuer an einem dafür vorgesehenen Ort, zum Beispiel im Kamin oder im Grill, gelegt wurde. Breitet sich das Feuer durch starken Wind oder Funkenflug aus, entzündet weitere Gegenstände und entfacht einen Brand, so gilt auch dieser Fall als unverschuldet. Hier zahlt wieder die Versicherung. Sollten Feuerwehr, Polizei oder Versicherung jedoch in der Lage sein, Ihnen Unachtsamkeit oder Fahrlässigkeit nachzuweisen, wird der Schaden nicht von der Versicherung beglichen.
Selbstverschuldete Brandherde
Gleiches gilt für eindeutig selbstverschuldete Brände. Hier behält sich die Versicherung vor, die Zahlung zu verweigern. Zu Fahrlässigkeit zählt es, eine brennende Kerze unbeaufsichtigt stehen zu lassen, oder in den Urlaub zu fahren, während elektronische Geräte nicht richtig ausgeschaltet oder der Stecker aus der Steckdose gezogen wurde.
Sollte Brandstiftung vorliegen, also das vorsätzliche entfachen eines verheerenden Feuers durch Dritte, hängt es von der Versicherung ab, ob ein Schaden übernommen wird. Die Details müssen mit dem Versicherer bei Abschluss der Police verhandelt werden.
Wie kann ein Schaden geltend gemacht werden?
Hausratversicherung
Eine Hausratversicherung schützt Sie nicht nur vor Einbrüchen und Wasserschäden, sondern auch im Brandfall. Die Versicherung gilt dann, wenn der entstandene Schaden unverschuldet zustande gekommen ist. Bedenken Sie, dass die Versicherung vom Hausrat nur die Gegenstände abdeckt, die im Haus oder in der Wohnung zerstört worden sind. Die Police übernimmt dann die Kosten für die Reparatur der festen Schäden, zum Beispiel Malerarbeiten, und ersetzt bis zu einem gewissen Vermögenswert auch bewegliche Gegenstände, wie zum Beispiel Inneneinrichtung, Elektro-Gegenstände und Dekoration.
Wie viel Sie bei Ihrem Versicherer geltend machen können, ist vertraglich geregelt. Je nach Art der Police wurde darin die maximale Höchstgrenze an finanzieller Entschädigung festgelegt. Einige Verträge zahlen auch nur einen Prozentsatz des Wiederbeschaffungswertes aus. Informieren Sie sich genau über die Bestimmungen, bevor Sie eine Hausratversicherung abschließen.
Bei einigen Versicherern kann nur der Schaden an Gegenständen ersetzt werden, die vorher bei der Police mit angegeben wurden. Das bedeutet, dass Sie den Schaden des neuen Fernsehers im Wert von 2000 Euro nur geltend machen können, wenn Sie das Gerät bei der Versicherung als Teil des Hausrats angegeben haben.
Haftpflichtversicherung
Der Unterschied zwischen Hausrat und Haftpflichtversicherung liegt darin, dass die Haftpflichtversicherung auch Schäden abdeckt, die beim Nachbarn durch einen Brand in Ihrer Wohnung entstanden sind. Damit Sie nicht selbst die Reparaturleistungen zahlen müssen, lohnt sich die Haftpflichtversicherung. Wie bei der Hausratversicherung gilt auch hier, dass die Police nicht zahlt, wenn der Brand selbst verschuldet ist.
Wie Schadensfall melden?
Beide Versicherungen sollten über den Brand in Kenntnis gesetzt werden. So kann individuell und schnell entschieden werden, welcher Schaden von welcher Police beglichen wird.
Wenn Sie den Schaden melden, müssen Sie den Tathergang genau beschreiben und alle Schäden dokumentiert, am besten mit Foto- und Videobeweis, belegen.
Achten Sie bei den Fotobeweisen darauf, den Schaden aus verschiedenen Perspektiven zu dokumentieren. Erstellen Sie zusätzlich eine Liste mit den beschädigten Gegenständen und deren Neu- oder Wiederbeschaffungswert.
Berichte von der Feuerwehr und der Polizei können eventuell helfen, schneller zu beweisen, dass der Brand unverschuldet war. So müssen Sie nicht lange auf eine Auszahlung warten. (11.12.2020/ac/a/m)
Archivbeitrag vom 11.12.2020. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.