
Frankfurt (www.aktiencheck.de) - Oracle-Aktienanalyse von XTB:
Die Experten von XTB nehmen die Aktie von Oracle Corp. (ISIN: US68389X1054, WKN: 871460, Ticker-Symbol: ORC, NYSE-Symbol: ORCL) in einer aktuellen Marktanalyse unter die Lupe.
Die Oracle Aktie stehe erneut im Fokus negativer Aktien News. Das ambitionierte 10 Milliarden US-Dollar KI-Rechenzentrumsprojekt in Michigan gerate ins Wanken, nachdem Finanzierungsgespräche mit Blue Owl Capital gescheitert seien. Dieser Rückschlag treffe Oracle zu einem Zeitpunkt, an dem Investoren ohnehin zunehmend kritisch auf die stark steigenden Kapitalanforderungen und die finanzielle Belastung durch den aggressiven Ausbau der KI-Infrastruktur blicken würden.
• Verzögerungen beim Projektfortschritt
• stark steigende Verschuldung bei Oracle
• abkühlende Stimmung gegenüber hyperskaligen KI-Investitionen
Oracle betone zwar, dass der Entwickler bereits einen neuen Eigenkapitalinvestor gefunden habe und die Gespräche planmäßig laufen würden. Dennoch verdeutliche das Scheitern der Verhandlungen die zunehmenden Zweifel am Tempo und an der Profitabilität des KI-Infrastrukturausbaus.
Im Q2 GJ 2026 habe Oracle Umsatz von 16,06 Mrd. USD (+14% y/y) gemeldet, unter Erwartung von 16,2 Mrd. USD; bereinigtes EPS: 2,26 USD (deutlich über Prognose von 1,64 USD). Der EPS-Überraschung habe jedoch vor allem Einmaleffekte zugrunde gelegen, u.a. der Verkauf von Ampere-Anteilen.
2. Rekordhoher Auftragsbestand - aber langfristig
Der RPO-Backlog liege bei 528 Mrd. USD (+438% y/y), inklusive Verträgen mit OpenAI, NVIDIA und Meta. Zwar signalisiere diese Zahl enormes Potenzial, doch der Markt befürchte, dass ein Großteil der Umsätze erst in ferner Zukunft realisiert werde.
3. Explodierende CAPEX und Schulden
• CAPEX Q2 GJ 2026: ca. 35 Mrd. USD (Rechenzentren & GPU-Cluster)
• Gesamtschulden: geschätzt 115 bis 120 Mrd. USD
Gleichzeitig würden die Cash-Reserven schrumpfen, was auf einen hohen Kapitalverbrauch und steigende Liquiditätsrisiken hindeute. Die zunehmende Verschuldung mache Oracle zudem empfindlicher gegenüber steigenden Finanzierungskosten.
• EBITDA-Wachstum halte nicht mit den Kapitalkosten Schritt
• Sinkende Kapitaleffizienz
• Gefahr, dass der KI-Ausbau mehr Belastung als Werttreiber werde
Die Turbulenzen rund um das Michigan-Projekt würden einen Wendepunkt markieren - der Markt verabschiede sich zunehmend vom "AI-Hype" und verlange disziplinierte Kapitalallokation und klare Renditen.
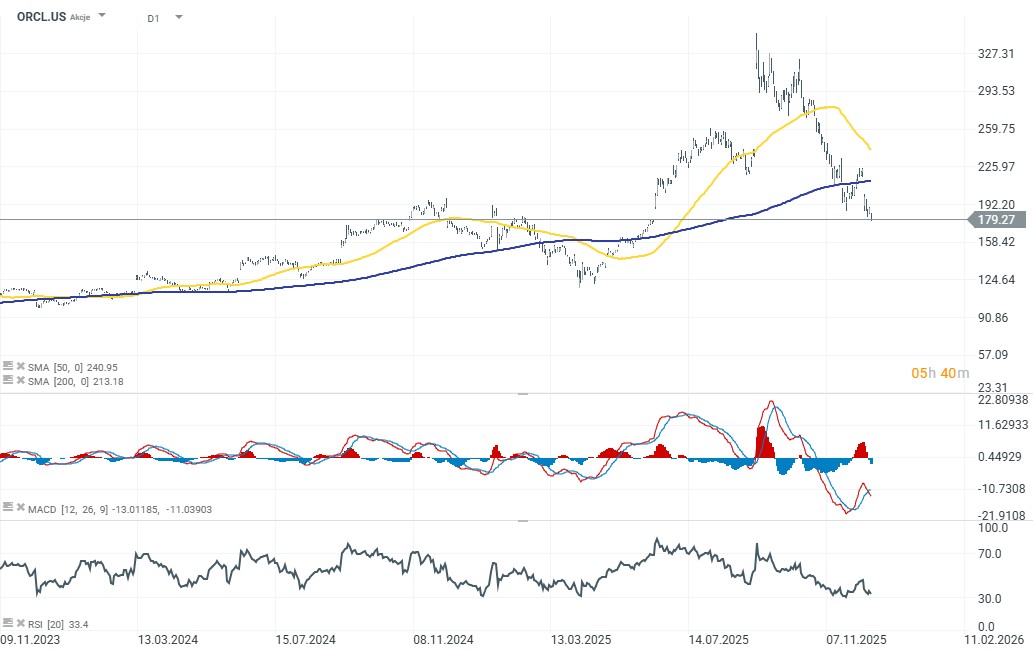
Quelle: xStation5 von XTB, aufgenommen am 17.12.2025. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Kurz gesagt: Ohne einen raschen Nachweis, dass die massiven Investitionen in KI-Rechenzentren schnell und nachhaltig Erträge liefern würden, dürfte die Skepsis der Anleger weiter zunehmen. Für Oracle beginnt nun eine Phase, in der Umsetzung und Kapitaldisziplin entscheidender sind als Visionen, so die Experten von XTB in ihrer aktuellen Marktanalyse. (Analyse vom 17.12.2025)
--------------------
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (17.12.2025/ac/a/n)
Die Experten von XTB nehmen die Aktie von Oracle Corp. (ISIN: US68389X1054, WKN: 871460, Ticker-Symbol: ORC, NYSE-Symbol: ORCL) in einer aktuellen Marktanalyse unter die Lupe.
Die Oracle Aktie stehe erneut im Fokus negativer Aktien News. Das ambitionierte 10 Milliarden US-Dollar KI-Rechenzentrumsprojekt in Michigan gerate ins Wanken, nachdem Finanzierungsgespräche mit Blue Owl Capital gescheitert seien. Dieser Rückschlag treffe Oracle zu einem Zeitpunkt, an dem Investoren ohnehin zunehmend kritisch auf die stark steigenden Kapitalanforderungen und die finanzielle Belastung durch den aggressiven Ausbau der KI-Infrastruktur blicken würden.
KI-Rechenzentrum in Michigan: Finanzierung geplatzt
Blue Owl Capital, bislang Finanzierer einiger der größten Oracle-Rechenzentrumsprojekte in den USA, habe sich aus den Gesprächen zurückgezogen. Auslöser seien Forderungen der Kreditgeber nach strengeren Leasing- und Schuldenbedingungen gewesen, ausgelöst durch:• Verzögerungen beim Projektfortschritt
• stark steigende Verschuldung bei Oracle
• abkühlende Stimmung gegenüber hyperskaligen KI-Investitionen
Oracle betone zwar, dass der Entwickler bereits einen neuen Eigenkapitalinvestor gefunden habe und die Gespräche planmäßig laufen würden. Dennoch verdeutliche das Scheitern der Verhandlungen die zunehmenden Zweifel am Tempo und an der Profitabilität des KI-Infrastrukturausbaus.
Marktreaktion: Oracle Aktie im freien Fall
Die Reaktion der Börse habe nicht lange auf sich warten lassen. Seit Mitte September stehe die Oracle Aktie unter anhaltendem Verkaufsdruck. Auch die jüngsten Quartalszahlen hätten nicht überzeugen können. Vom Hoch gerechnet liege die Aktie inzwischen rund 50% im Minus. Um die gesamte KI-getriebene Rally auszulöschen, müsste der Kurs weitere ca. 35% fallen - ein Szenario, das Anleger zunehmend nicht mehr ausschließen würden.Ein Blick auf die Finanzlage von Oracle
1. Gewinne enttäuschenIm Q2 GJ 2026 habe Oracle Umsatz von 16,06 Mrd. USD (+14% y/y) gemeldet, unter Erwartung von 16,2 Mrd. USD; bereinigtes EPS: 2,26 USD (deutlich über Prognose von 1,64 USD). Der EPS-Überraschung habe jedoch vor allem Einmaleffekte zugrunde gelegen, u.a. der Verkauf von Ampere-Anteilen.
2. Rekordhoher Auftragsbestand - aber langfristig
Der RPO-Backlog liege bei 528 Mrd. USD (+438% y/y), inklusive Verträgen mit OpenAI, NVIDIA und Meta. Zwar signalisiere diese Zahl enormes Potenzial, doch der Markt befürchte, dass ein Großteil der Umsätze erst in ferner Zukunft realisiert werde.
3. Explodierende CAPEX und Schulden
• CAPEX Q2 GJ 2026: ca. 35 Mrd. USD (Rechenzentren & GPU-Cluster)
• Gesamtschulden: geschätzt 115 bis 120 Mrd. USD
Gleichzeitig würden die Cash-Reserven schrumpfen, was auf einen hohen Kapitalverbrauch und steigende Liquiditätsrisiken hindeute. Die zunehmende Verschuldung mache Oracle zudem empfindlicher gegenüber steigenden Finanzierungskosten.
Kapitalrendite unter Druck: ROIC vs. WACC
Besonders kritisch aus Investorensicht: Der ROIC (Return on Invested Capital) nähere sich zunehmend den WACC (Kapitalkosten) an. Das bedeute:• EBITDA-Wachstum halte nicht mit den Kapitalkosten Schritt
• Sinkende Kapitaleffizienz
• Gefahr, dass der KI-Ausbau mehr Belastung als Werttreiber werde
Stimmungswandel: Von KI-Euphorie zu Skepsis
Noch vor kurzem habe KI-Euphorie die Oracle Aktie auf 348 USD getrieben und Larry Ellison an die Spitze globaler Vermögensrankings katapultiert. Heute dominiere Unsicherheit: Projektverzögerungen, hohe Verschuldung und Zweifel an der schnellen Monetarisierung der Milliardeninvestitionen würden das Bild prägen.Die Turbulenzen rund um das Michigan-Projekt würden einen Wendepunkt markieren - der Markt verabschiede sich zunehmend vom "AI-Hype" und verlange disziplinierte Kapitalallokation und klare Renditen.
Oracle Aktie Chart (D1) Chartanalyse
Quelle: xStation5 von XTB, aufgenommen am 17.12.2025. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Fazit: Oracle Aktie vor entscheidender Phase
Die aktuellen Aktien News würden klar zeigen: Die Oracle Aktie stehe an einem Scheideweg. Der aggressive Ausbau der KI-Infrastruktur berge enormes Potenzial, aber auch erhebliche Risiken für Bilanz und Cashflow.Kurz gesagt: Ohne einen raschen Nachweis, dass die massiven Investitionen in KI-Rechenzentren schnell und nachhaltig Erträge liefern würden, dürfte die Skepsis der Anleger weiter zunehmen. Für Oracle beginnt nun eine Phase, in der Umsetzung und Kapitaldisziplin entscheidender sind als Visionen, so die Experten von XTB in ihrer aktuellen Marktanalyse. (Analyse vom 17.12.2025)
--------------------
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (17.12.2025/ac/a/n)
Archivbeitrag vom 17.12.2025. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.