
Frankfurt (www.aktiencheck.de) - Henkel-Aktienanalyse von XTB:
Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, nimmt die Vorzugsaktie der Henkel AG & Co. KGaA (ISIN: DE0006048432, WKN: 604843, Ticker-Symbol: HEN3) in einer aktuellen Marktanalyse unter die Lupe.
Der längerfristige Ausblick für Investoren
In dieser Analyse und Prognose würden die Experten von XTB jede Woche eine Aktie unter fundamentalen Gesichtspunkten und Aspekten bewerten. Dies bedeute konkret, dass der Fokus nicht in einer kurz- und mittelfristigen Betrachtung liege, sondern in einer langfristigen. Gegenstand der Analyse seien fundamentale Daten des Unternehmens. Diese würden für die nächsten Jahre - bis 2028/2029 - projiziert. Somit könnten insbesondere langfristig orientierte Anleger ihre eigene Wahrnehmung abgleichen und diese Analysen für ihre langfristigen Entscheidungen als eine Basis heranziehen.
Wo stehe die Henkel-Vorzugsaktie
Henkel sehe sich verschiedenen Herausforderungen gegenüber. Zum einen sei es die schwache Binnenkonjunktur, zum anderen die steigenden Rohstoffkosten und die Auswirkungen des russischen Kriegs. Das Russland Geschäft habe Henkel aufgegeben und stehe zusätzlich vor der Herausforderung die Kosmetiksparte zu stärken. Vor wenigen Wochen sei bekannt gegeben worden, dass das Unternehmen den größten Umbau in seiner Geschichte vollziehe. Der Konzern habe die Sparte Wasch- und Reinigungsgeschäft mit der schwächelnden Kosmetiksparte zur neuen Einheit Consumer Brands zusammengelegt. Der Ausblick auf das laufende Geschäftsjahr bleibe allerdings verhalten.
Chartcheck - Betrachtung im Wochenchart:
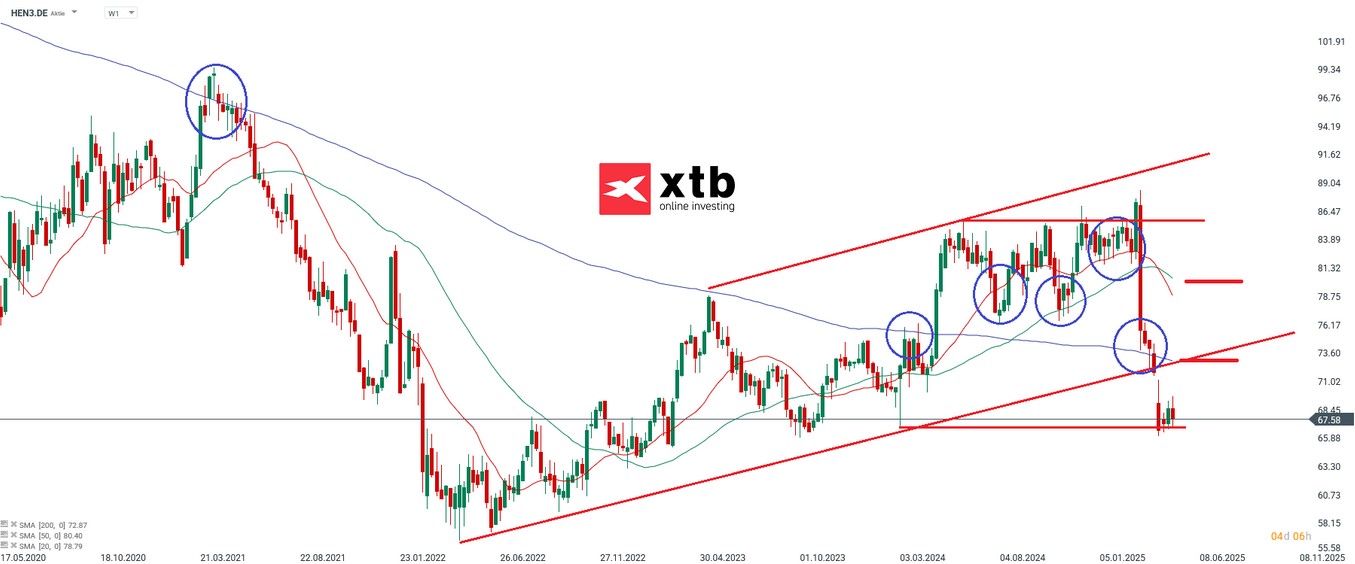
Die Aktie habe im April 2021 ein Hoch bei 99,50 EUR formatiert. Es habe sich nachfolgend eine ausgeprägte Schwäche eingestellt. Diese habe übergeordnet bis Mai 2022 angehalten. Die Aktie habe sich stabilisieren können, es habe jedoch einige Monate gedauert, bis sich moderate Erholungen eingestellt hätten. Im Chart sei erkennbar, dass es seit 2023 sukzessive aufwärts gegangen sei. Es hätten sich zwar Rücksetzer eingestellt, diese seien aber immer wieder zurückgekauft worden. Im Rahmen des scharfen Rücksetzers im März seien die Gewinne der letzten 18 Monate innerhalb kurzer Zeit wieder abgegeben worden.
Die Aktie sei im Rahmen der ausgeprägten Schwäche wieder unter alle drei Durchschnittslinien zurückgefallen, nachdem sich das Papier seit Ende 2020 übergeordnet im Bereich der SMA50 (aktuell bei 80,40 EUR) und der SMA20 (aktuell bei 78,79 EUR) habe aufwärts schieben können. Das Wochenchart sei mit dieser Bewegung klar bärisch zu interpretieren. Im Chart sei erkennbar, dass sich das Papier in den letzten vier Handelswochen stabilisiert, aber noch nicht nennenswert erholt habe. Bei 65,95 EUR habe das Wertpapier aktuell einen Doppelboden formatiert.
Sollten sich Erholungen einstellen, so könnten diese zunächst in den Bereich der SMA200 (aktuell bei 72,87 EUR) gehen. Im Wochenchart sei erkennbar, dass diese Durchschnittslinie den letzten Rücksetzer etwas habe stabilisieren können, dann aber aufgegeben worden sei. Die Relevanz der SMA200 lasse sich aus dem Chart sehr gut herauslesen. Das Chartbild würde sich etwas aufhellen, wenn es dem Papier gelinge, sich erneut über der SMA200 zu etablieren - was jedoch durchaus eine Kraftanstrengung darstellen könnte. Ob sich diese Bewegung in den kommenden Handelswochen einstelle, bleibe abzuwarten.
Solange die Aktie aber per Wochenschluss unter der SMA200 notiere, solange könnte es zu weiteren Rücksetzern kommen - insbesondere, wenn der Doppelboden nicht halte. Stellten diese sich ein, so könnte sich die Bewegung bis in den Bereich von 56,52 EUR ausdehnen. Darunter könnten die 50 / 48 EUR angelaufen werden.
Chartcheck - Betrachtung im Tageschart:
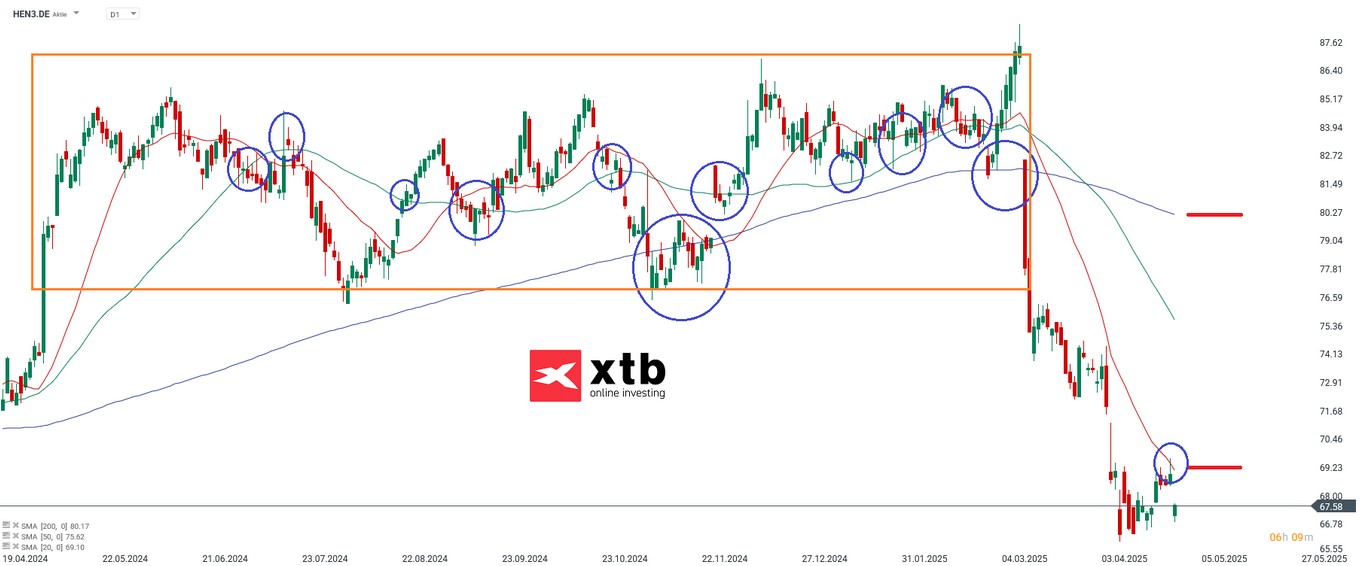
Das Wertpapier sei in den letzten sechs Monaten übergeordnet seitwärts gelaufen. Es sei in einer Range von 85 EUR auf der Oberseite bis 75 EUR auf der Unterseite hin und her gegangen. Mitte Dezember habe die Aktie bei 86,90 EUR ein Jahreshoch formatiert, das in den Folgetagen jedoch wieder abverkauft worden sei. Mit dieser Abwärtsbewegung sei es zurück in die Box gegangen. Ende Februar habe sich Kaufdruck eingestellt, der die Aktie an das Jahreshoch bei 88,40 EUR geschoben habe. Dieses Hoch sei dynamisch und mit Momentum abverkauft worden. Es hätten sich im Handelsverlauf zwar immer wieder Erholungen eingestellt, diese hätten aber keine Substanz gehabt. In den letzten Handelswochen habe sich das Papier im Bereich von 68 / 65 EUR stabilisieren können.
Im Tageschart sei erkennbar, dass es vor zwei Handelstagen mit einer kleinen Aufwärtsbewegung an die SMA20 (aktuell bei 69,10 EUR) gegangen sei; von dort aus sei die Aktie wieder nach Süden abgewiesen worden. Wesentlich werde sein, dass sich das Papier per Tagesschluss über der 65,95 EUR halten könne. Gelinge dies, so könnte es wieder in Richtung der SMA20 gehen. Selbst ein Überwinden dieser Linie würde das Tageschart jedoch nicht unbedingt und notwendigerweise aufhellen. Das Wertpapier müsse sich, sollte die Bewegung gelingen, zügig weiter in Richtung Norden schieben. Erst wenn sich das Wertpapier über der SMA50 (aktuell bei 75,62 EUR) festgesetzt habe, würde sich das Chartbild wieder aufhellen.
Solange sich die Aktie per Tagesschluss unter der SMA20 aufhalte, sei der Fokus auf die Unterseite zu richten - insbesondere dann, wenn der Doppelboden nicht halte. Stelle sich dieses Szenario ein, so könnte es weiter abwärts an die Anlaufziele gehen, die in der Wochenbetrachtung Erwähnung gefunden hätten.
Henkel Unternehmensprofil
Der Konzern stelle Konsumgüter (Wasch- und Reinigungsmittel sowie Produkte für das Haar) und Klebstoffe und habe seinen Konzernsitz in Düsseldorf, wo sich auch der zweitgrößte Produktionsstandort des Unternehmens weltweit befinde. Henkel sei in 75 Ländern aktiv. Hinter dem Konzern stünden bekannte Marken wie Persil, Pril oder Pattex. Mit der Übernahme von Schwarzkopf 1995 habe sich der Umsatz des Unternehmensbereichs Beauty Care verdoppelt.
Die Aktionärsstruktur des Konzerns
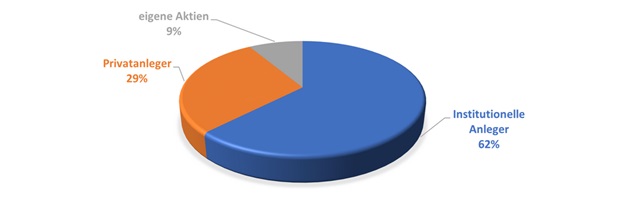
Die Aktionärsstruktur werde von institutionellen Anlegern geprägt, die gut zwei Drittel der Vorzugsaktien halten würden. Private Anleger würden gut ein Drittel der Aktien halten.
Wichtige Bewertungskennzahlen des Henkel Konzerns 2020 bis 2024
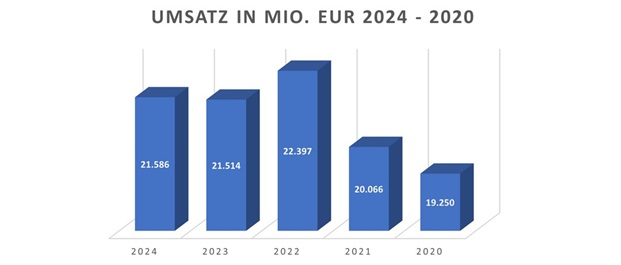
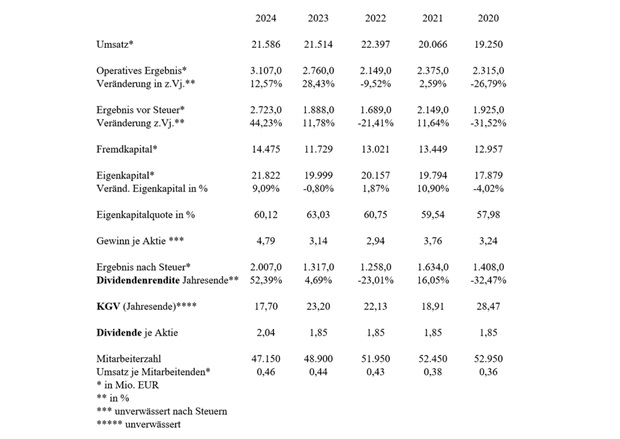
Gegenüber 2020 habe der Umsatz zwar um gut 12 Prozent gesteigert werden können, allerdings habe dieser in den letzten beiden Jahren stagniert.
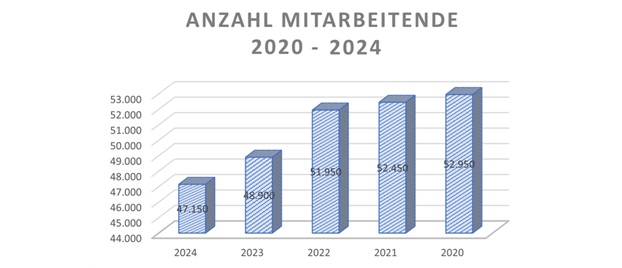
Der Konzern habe im Betrachtungszeitraum deutlich Mitarbeitende abgebaut. Hätten 2020 noch knapp 53.000 Menschen für Henkel gearbeitet, so seien es 2024 deutlich unter 50.000 Personen gewesen, die für den Konzern tätig gewesen seien.
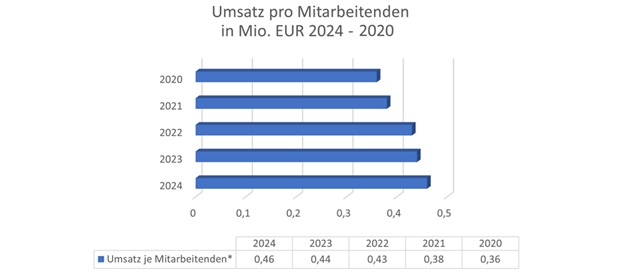
Der Abbau von Mitarbeitenden habe sich direkt auf den Umsatz pro Mitarbeitenden ausgewirkt. Dieser Pro-Kopf-Umsatz habe von 2020 bis 2024 um 100.000 EUR gesteigert werden können. Mit 460.000 EUR pro Mitarbeitenden liege der Konzern deutlich unter den Pro-Kopf-Umsätzen der Automobilindustrie, aber im bzw. über dem Durchschnitt der Konsumgüterindustrie.
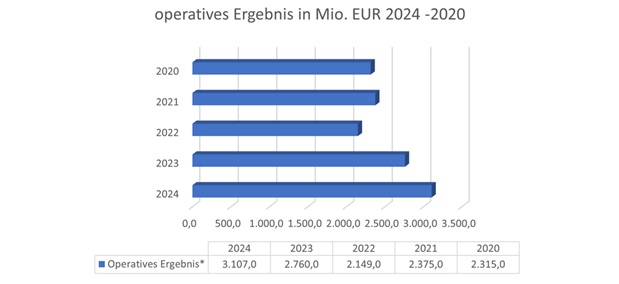
Das operative Ergebnis sei in seiner Entwicklung stabil. Es habe von 2020 bis 2024 um gut 700 Mio. EUR gesteigert werden können.
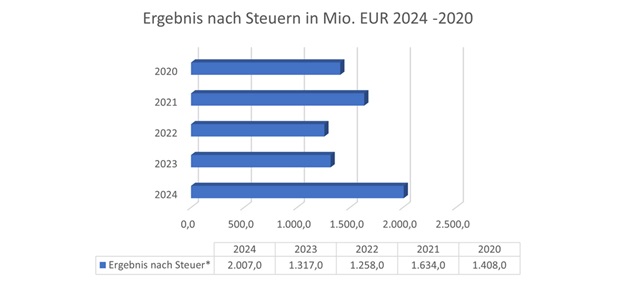
Das Ergebnis nach Steuern weise eine diskontinuierliche, wellenförmige Entwicklung auf. 2024 habe das Ergebnis aber erstmals im Betrachtungszeitraum über 2 Mrd. EUR gesteigert werden können.
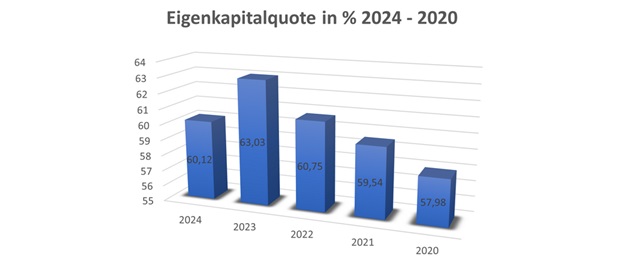
Die Eigenkapitalquote habe von 2020 bis 2023 sukzessive erhöht werden können, sei aber 2024 wieder deutlich abgeschmolzen. Mit einer Eigenkapitalquote von aktuell 60 Prozent sei der Konzern aber gut ausgestattet.
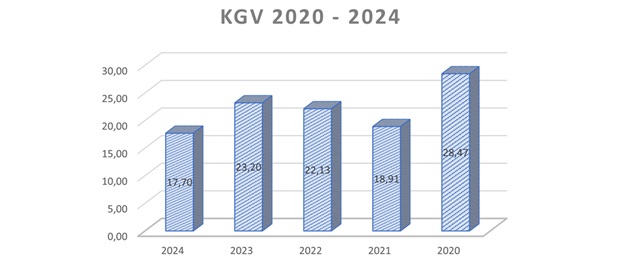
Das KGV habe 2020 noch bei knapp 30 gelegen, sich in den letzten Jahren etwas reduziert. Die Aktie sei mit aktuell 17,70 nicht als günstig zu bewerten.
Die wesentlichen Kennzahlen 2024 bis 2020
Aussichten und Prognose 2025 bis 2029
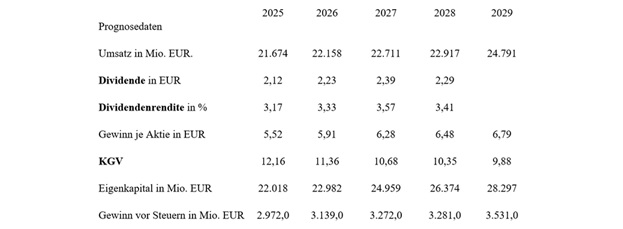
Einschätzung Perspektive 2025 bis 2029
Der Umsatz solle sich bis 2029 erhöhen, wobei das Umsatzwachstum bis 2028 als moderat zu interpretieren sei. Die Dividende solle sich auch nur moderat erhöhen, die Dividendenrendite liege zwar über 3 Prozent, habe aber keine ausgeprägte Dynamik. Das KGV solle bis 2029 unter 10 sinken. Stelle sich diese Entwicklung beim KGV ein, so wäre die Aktie als günstig zu bewerten. Das Eigenkapitel solle bis 2029 um gut 6 Mrd. EUR, auf 28,3 Mrd. EUR gesteigert werden.
Gemäß der Einschätzung der Experten von XTB sei die Henkel-Vorzugsaktie, auf Basis der Fundamentaldaten, ein Wertpapier, das wenige Fantasie habe, was die Umsatzentwicklung angehe. Die Produktivität sei zwar zufriedenstellend, dem Papier fehle aber die Story. Das komme auch in der verhaltenden Prognose zum Ausdruck, was Umsatz und Gewinn angehe. Der Konzern leide aktuell unter der allgemeinen wirtschaftlichen Flaute.
Das Papier könnte, unserer Meinung nach, für Anleger mit einem breiten Portfolio geeignet sein, die mit dem Titel das Depot abrunden, es ist weniger für Privatanleger geeignet, die nur einige wenige Positionen im Bestand haben, so Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, in seiner aktuellen Marktanalyse. (Analyse vom 30.04.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (30.04.2025/ac/a/d)
Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, nimmt die Vorzugsaktie der Henkel AG & Co. KGaA (ISIN: DE0006048432, WKN: 604843, Ticker-Symbol: HEN3) in einer aktuellen Marktanalyse unter die Lupe.
Der längerfristige Ausblick für Investoren
In dieser Analyse und Prognose würden die Experten von XTB jede Woche eine Aktie unter fundamentalen Gesichtspunkten und Aspekten bewerten. Dies bedeute konkret, dass der Fokus nicht in einer kurz- und mittelfristigen Betrachtung liege, sondern in einer langfristigen. Gegenstand der Analyse seien fundamentale Daten des Unternehmens. Diese würden für die nächsten Jahre - bis 2028/2029 - projiziert. Somit könnten insbesondere langfristig orientierte Anleger ihre eigene Wahrnehmung abgleichen und diese Analysen für ihre langfristigen Entscheidungen als eine Basis heranziehen.
Wo stehe die Henkel-Vorzugsaktie
Henkel sehe sich verschiedenen Herausforderungen gegenüber. Zum einen sei es die schwache Binnenkonjunktur, zum anderen die steigenden Rohstoffkosten und die Auswirkungen des russischen Kriegs. Das Russland Geschäft habe Henkel aufgegeben und stehe zusätzlich vor der Herausforderung die Kosmetiksparte zu stärken. Vor wenigen Wochen sei bekannt gegeben worden, dass das Unternehmen den größten Umbau in seiner Geschichte vollziehe. Der Konzern habe die Sparte Wasch- und Reinigungsgeschäft mit der schwächelnden Kosmetiksparte zur neuen Einheit Consumer Brands zusammengelegt. Der Ausblick auf das laufende Geschäftsjahr bleibe allerdings verhalten.
Chartcheck - Betrachtung im Wochenchart:
Die Aktie habe im April 2021 ein Hoch bei 99,50 EUR formatiert. Es habe sich nachfolgend eine ausgeprägte Schwäche eingestellt. Diese habe übergeordnet bis Mai 2022 angehalten. Die Aktie habe sich stabilisieren können, es habe jedoch einige Monate gedauert, bis sich moderate Erholungen eingestellt hätten. Im Chart sei erkennbar, dass es seit 2023 sukzessive aufwärts gegangen sei. Es hätten sich zwar Rücksetzer eingestellt, diese seien aber immer wieder zurückgekauft worden. Im Rahmen des scharfen Rücksetzers im März seien die Gewinne der letzten 18 Monate innerhalb kurzer Zeit wieder abgegeben worden.
Die Aktie sei im Rahmen der ausgeprägten Schwäche wieder unter alle drei Durchschnittslinien zurückgefallen, nachdem sich das Papier seit Ende 2020 übergeordnet im Bereich der SMA50 (aktuell bei 80,40 EUR) und der SMA20 (aktuell bei 78,79 EUR) habe aufwärts schieben können. Das Wochenchart sei mit dieser Bewegung klar bärisch zu interpretieren. Im Chart sei erkennbar, dass sich das Papier in den letzten vier Handelswochen stabilisiert, aber noch nicht nennenswert erholt habe. Bei 65,95 EUR habe das Wertpapier aktuell einen Doppelboden formatiert.
Sollten sich Erholungen einstellen, so könnten diese zunächst in den Bereich der SMA200 (aktuell bei 72,87 EUR) gehen. Im Wochenchart sei erkennbar, dass diese Durchschnittslinie den letzten Rücksetzer etwas habe stabilisieren können, dann aber aufgegeben worden sei. Die Relevanz der SMA200 lasse sich aus dem Chart sehr gut herauslesen. Das Chartbild würde sich etwas aufhellen, wenn es dem Papier gelinge, sich erneut über der SMA200 zu etablieren - was jedoch durchaus eine Kraftanstrengung darstellen könnte. Ob sich diese Bewegung in den kommenden Handelswochen einstelle, bleibe abzuwarten.
Solange die Aktie aber per Wochenschluss unter der SMA200 notiere, solange könnte es zu weiteren Rücksetzern kommen - insbesondere, wenn der Doppelboden nicht halte. Stellten diese sich ein, so könnte sich die Bewegung bis in den Bereich von 56,52 EUR ausdehnen. Darunter könnten die 50 / 48 EUR angelaufen werden.
Chartcheck - Betrachtung im Tageschart:
Das Wertpapier sei in den letzten sechs Monaten übergeordnet seitwärts gelaufen. Es sei in einer Range von 85 EUR auf der Oberseite bis 75 EUR auf der Unterseite hin und her gegangen. Mitte Dezember habe die Aktie bei 86,90 EUR ein Jahreshoch formatiert, das in den Folgetagen jedoch wieder abverkauft worden sei. Mit dieser Abwärtsbewegung sei es zurück in die Box gegangen. Ende Februar habe sich Kaufdruck eingestellt, der die Aktie an das Jahreshoch bei 88,40 EUR geschoben habe. Dieses Hoch sei dynamisch und mit Momentum abverkauft worden. Es hätten sich im Handelsverlauf zwar immer wieder Erholungen eingestellt, diese hätten aber keine Substanz gehabt. In den letzten Handelswochen habe sich das Papier im Bereich von 68 / 65 EUR stabilisieren können.
Im Tageschart sei erkennbar, dass es vor zwei Handelstagen mit einer kleinen Aufwärtsbewegung an die SMA20 (aktuell bei 69,10 EUR) gegangen sei; von dort aus sei die Aktie wieder nach Süden abgewiesen worden. Wesentlich werde sein, dass sich das Papier per Tagesschluss über der 65,95 EUR halten könne. Gelinge dies, so könnte es wieder in Richtung der SMA20 gehen. Selbst ein Überwinden dieser Linie würde das Tageschart jedoch nicht unbedingt und notwendigerweise aufhellen. Das Wertpapier müsse sich, sollte die Bewegung gelingen, zügig weiter in Richtung Norden schieben. Erst wenn sich das Wertpapier über der SMA50 (aktuell bei 75,62 EUR) festgesetzt habe, würde sich das Chartbild wieder aufhellen.
Solange sich die Aktie per Tagesschluss unter der SMA20 aufhalte, sei der Fokus auf die Unterseite zu richten - insbesondere dann, wenn der Doppelboden nicht halte. Stelle sich dieses Szenario ein, so könnte es weiter abwärts an die Anlaufziele gehen, die in der Wochenbetrachtung Erwähnung gefunden hätten.
Henkel Unternehmensprofil
Der Konzern stelle Konsumgüter (Wasch- und Reinigungsmittel sowie Produkte für das Haar) und Klebstoffe und habe seinen Konzernsitz in Düsseldorf, wo sich auch der zweitgrößte Produktionsstandort des Unternehmens weltweit befinde. Henkel sei in 75 Ländern aktiv. Hinter dem Konzern stünden bekannte Marken wie Persil, Pril oder Pattex. Mit der Übernahme von Schwarzkopf 1995 habe sich der Umsatz des Unternehmensbereichs Beauty Care verdoppelt.
Die Aktionärsstruktur des Konzerns
Die Aktionärsstruktur werde von institutionellen Anlegern geprägt, die gut zwei Drittel der Vorzugsaktien halten würden. Private Anleger würden gut ein Drittel der Aktien halten.
Wichtige Bewertungskennzahlen des Henkel Konzerns 2020 bis 2024
Gegenüber 2020 habe der Umsatz zwar um gut 12 Prozent gesteigert werden können, allerdings habe dieser in den letzten beiden Jahren stagniert.
Der Konzern habe im Betrachtungszeitraum deutlich Mitarbeitende abgebaut. Hätten 2020 noch knapp 53.000 Menschen für Henkel gearbeitet, so seien es 2024 deutlich unter 50.000 Personen gewesen, die für den Konzern tätig gewesen seien.
Der Abbau von Mitarbeitenden habe sich direkt auf den Umsatz pro Mitarbeitenden ausgewirkt. Dieser Pro-Kopf-Umsatz habe von 2020 bis 2024 um 100.000 EUR gesteigert werden können. Mit 460.000 EUR pro Mitarbeitenden liege der Konzern deutlich unter den Pro-Kopf-Umsätzen der Automobilindustrie, aber im bzw. über dem Durchschnitt der Konsumgüterindustrie.
Das operative Ergebnis sei in seiner Entwicklung stabil. Es habe von 2020 bis 2024 um gut 700 Mio. EUR gesteigert werden können.
Das Ergebnis nach Steuern weise eine diskontinuierliche, wellenförmige Entwicklung auf. 2024 habe das Ergebnis aber erstmals im Betrachtungszeitraum über 2 Mrd. EUR gesteigert werden können.
Die Eigenkapitalquote habe von 2020 bis 2023 sukzessive erhöht werden können, sei aber 2024 wieder deutlich abgeschmolzen. Mit einer Eigenkapitalquote von aktuell 60 Prozent sei der Konzern aber gut ausgestattet.
Das KGV habe 2020 noch bei knapp 30 gelegen, sich in den letzten Jahren etwas reduziert. Die Aktie sei mit aktuell 17,70 nicht als günstig zu bewerten.
Die wesentlichen Kennzahlen 2024 bis 2020

Aussichten und Prognose 2025 bis 2029

Einschätzung Perspektive 2025 bis 2029
Der Umsatz solle sich bis 2029 erhöhen, wobei das Umsatzwachstum bis 2028 als moderat zu interpretieren sei. Die Dividende solle sich auch nur moderat erhöhen, die Dividendenrendite liege zwar über 3 Prozent, habe aber keine ausgeprägte Dynamik. Das KGV solle bis 2029 unter 10 sinken. Stelle sich diese Entwicklung beim KGV ein, so wäre die Aktie als günstig zu bewerten. Das Eigenkapitel solle bis 2029 um gut 6 Mrd. EUR, auf 28,3 Mrd. EUR gesteigert werden.
Gemäß der Einschätzung der Experten von XTB sei die Henkel-Vorzugsaktie, auf Basis der Fundamentaldaten, ein Wertpapier, das wenige Fantasie habe, was die Umsatzentwicklung angehe. Die Produktivität sei zwar zufriedenstellend, dem Papier fehle aber die Story. Das komme auch in der verhaltenden Prognose zum Ausdruck, was Umsatz und Gewinn angehe. Der Konzern leide aktuell unter der allgemeinen wirtschaftlichen Flaute.
Das Papier könnte, unserer Meinung nach, für Anleger mit einem breiten Portfolio geeignet sein, die mit dem Titel das Depot abrunden, es ist weniger für Privatanleger geeignet, die nur einige wenige Positionen im Bestand haben, so Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, in seiner aktuellen Marktanalyse. (Analyse vom 30.04.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (30.04.2025/ac/a/d)
Archivbeitrag vom 30.04.2025. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.