
Frankfurt (www.aktiencheck.de) - Deutsche Telekom-Aktienanalyse von XTB:
Die Experten von XTB nehmen die Aktie der Deutsche Telekom AG (ISIN: DE0005557508, WKN: 555750, Ticker-Symbol: DTE, NASDAQ OTC-Symbol: DTEGF) in einer aktuellen Marktanalyse unter die Lupe.
Der Konzern sei breit aufgestellt und habe angekündigt in Zukunft weiter durch Akquisitionen wachsen. Fokus solle dabei die USA sein, aber auch auf die Konzentration von lokalen Kundenbindungen sein, um damit weniger abhängig von Großereignissen zu sein, wie beispielsweis dem aktuellen Zollstreit mit der US-Administration.
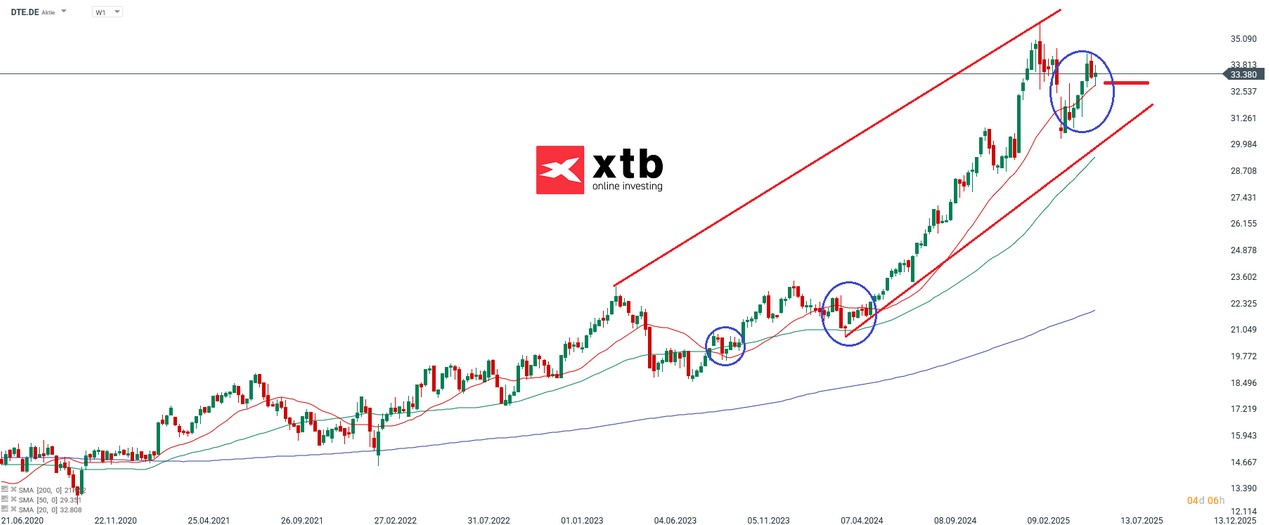
Die Aktie sei übergeordnet bis Ende 2020 in einer Box seitwärts gelaufen. Das Tief 2020 sei direkt zurückgekauft worden, die Aktie habe zurück in die Box schwenken können. Im Wochenchart sei gut erkennbar, dass der Kaufdruck sukzessive zugenommen habe. Die Aktie habe sich kontinuierlich aufwärts schieben können. Größere Rücksetzer hätten sich im Handelsverlauf nicht eingestellt, die Rücksetzer, die abgebildet worden seien, seien direkt zurückgekauft worden. Die Dynamik habe ab Juni 2024 deutlich zugenommen. Die Aktie habe im Zuge des Kaufdrucks zu immer neuen Hochs im Betrachtungszeitraum laufen können. Im März 2025 sei das Hoch bei 35,90 EUR festgestellt worden, das aber nachfolgend abverkauft worden sei. Das Papier habe sich vergleichsweise schnell stabilisieren und wieder erholen können. In den letzten Handelswochen habe sich die Aktie wieder in dem Bereich bei 33 EUR festsetzen können.
Im Wochenchart sei erkennbar, dass sich die Aktie ab Anfang 2020 im Dunstkreis der SMA20 (aktuell bei 32,81 EUR) / SMA50 (aktuell bei 29,35 EUR) habe aufwärts schieben können. Beide Linien hätten auf Wochenbasis immer wieder eine belastbare Unterstützung geboten. Ab Juni 2025 habe sich das Papier über der SMA20 halten können. Diese Durchschnittslinie sei erst wieder im April angelaufen worden. Der Anteilsschein habe sich im Dunstkreis dieser Linie stabilisieren und wieder erholen können. Aktuell notiere die Aktie über der SMA20.
Damit sei das Wochenchart bullisch zu interpretieren. Solange sich die Aktie per Wochenschluss über der SMA20 halten könne, solange könne es weiter aufwärts in Richtung des Jahreshochs gehen. Darüber hinaus könnten die Marken bei 37,50 EUR, 39,50 EUR bzw. 44,60 EUR angelaufen werden.
Sollten sich Rücksetzer einstellen, so könnten sich diese zunächst im Bereich der SMA20 stabilisieren. Selbst ein Unterschreiten dieser Durchschnittslinie sei als nicht kritisch zu interpretieren, solange sich die Aktie im Dunstkreis dieser Linie festsetzen könne. Wesentlich unter die SMA20 solle es auf Wochenbasis allerdings nicht mehr gehen, um den bullischen Grundton im Chart nicht infrage zu stellen.
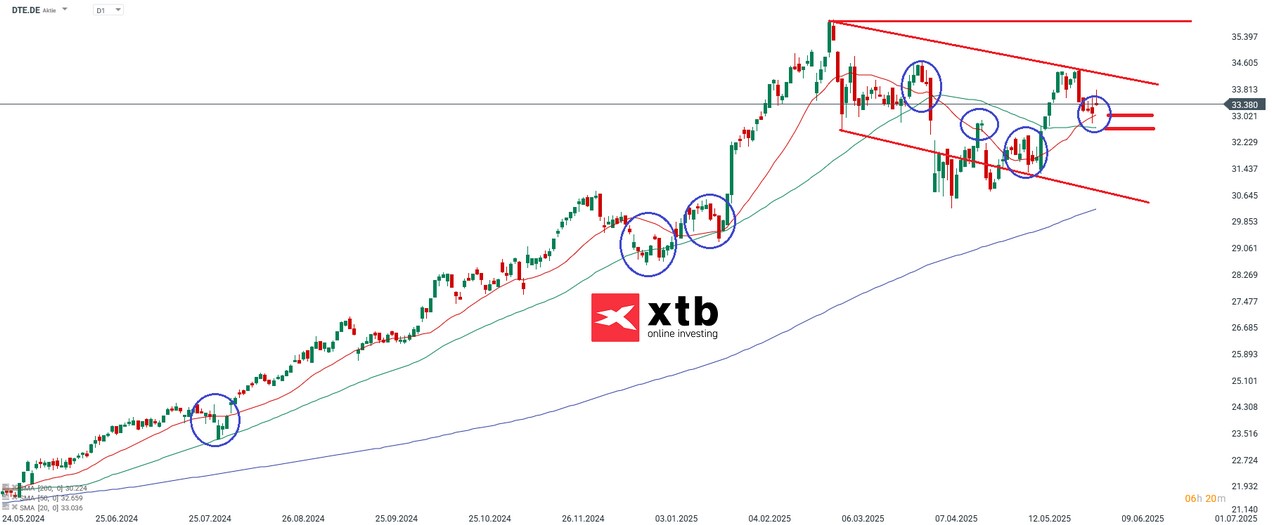
Der Anteilsschein habe sich seit April 2024 deutlich und vor allem sukzessive erholen können. Die Aufwärtsimpulse auf Tagesbasis seien zwar überschaubar gewesen, die Aktie habe es aber immer wieder geschafft, die Rücksetzer, die sich im Handelsverlauf eingestellt hätten, zeitnah auszugleichen. Das Kaufinteresse habe bis Anfang Dezember 2024 angehalten. Dann hätten sich erste größere Abgaben eingestellt, die die Aktie wieder deutlicher unter die 30 EUR-Marke gedrückt hätten. Marktteilnehmer hätten diese Schwäche jedoch für weitere Käufe genutzt. Anfang Januar sei der Richtungswechsel gelungen. Die Notierungen hätten sich zunächst moderat, im weiteren Handelsverlauf jedoch dynamisch erholt. Es sei im Zuge der Aufwärtsbewegung bis an und über die 35,00 EUR-Marke gegangen. Das Jahreshoch sei bei 35,90 EUR formatiert worden. Die Aktie habe anschließend zurückgesetzt, sich nachfolgend seitwärts weiterbewegt, um Anfang April weiter zurückzusetzen. Auch diesem Rücksetzer sei eine Seitwärtsbewegung gefolgt. Im Tageschart sei erkennbar, dass die Aktie nachfolgend - nach einigem Zögern - über die SMA50 (aktuell bei 32,66 EUR) und anschließend auch über die SMA20 (aktuell bei 33,04 EUR) habe laufen können. Bisher sei es dem Papier jedoch noch nicht überzeugend gelungen, sich von der SMA20 nach Norden zu lösen.
Dies müsse die Aktie jedoch schaffen, um wieder Perspektive auf der Oberseite zu haben. Je dynamischer sich eine denkbare Aufwärtsbewegung einstelle, desto belastbarer sei diese zu interpretieren. Es könne zunächst wieder in Richtung des Jahreshochs und dann an die in der Wochenbetrachtung erwähnten Anlaufziele gehen.
Rücksetzer könnten sich entweder an der SMA20 oder an der SMA50 stabilisieren und erholen. Beide Durchschnittslinien lägen zum einen eng beieinander, zum anderen hätten sie in den letzten Handelsmonaten eine gute Unterstützung bei Rücksetzern geboten. Sollte die Aktie diese beiden Linien als Support aufgeben und auch den Kontakt verlieren, so erhöhe sich die Wahrscheinlichkeit, dass es weiter abwärts in Richtung der SMA200 (aktuell bei 30,22 EUR) gehen könne.
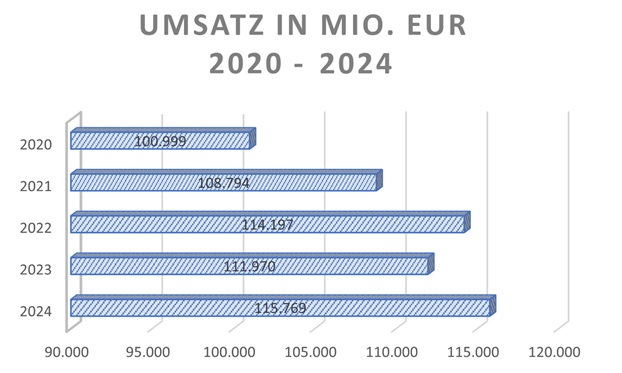
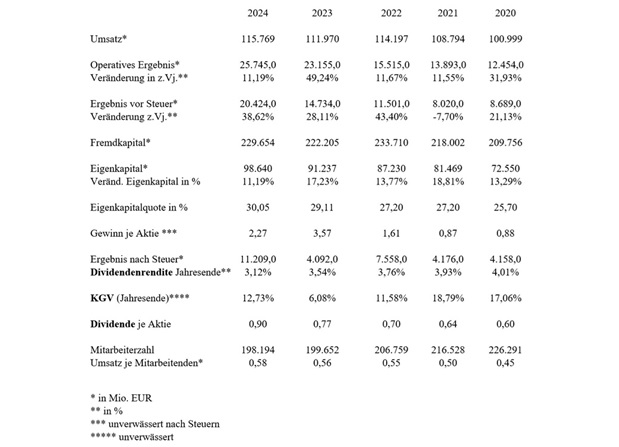
Der Umsatz habe im Betrachtungszeitraum bis 2022 gesteigert werden können. Nach einem kleineren Rücksetzer liege der Jahresumsatz 2024 gut 1,5 Mrd. über dem Wert von 2022 und gut 3,8 Mrd. EUR über dem Vorjahr.
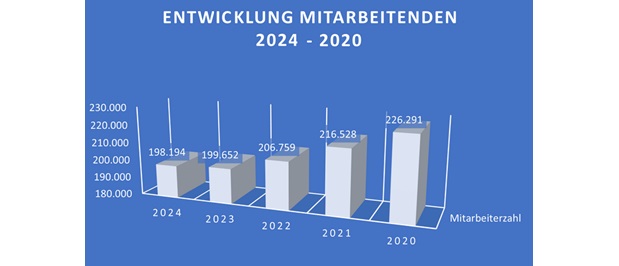
Der Konzern habe im Betrachtungszeitraum die Zahl der Mitarbeitenden deutlich abgebaut. 2024 hätten noch knapp 200.000 Menschen für den Konzern gearbeitet. Damit zähle die Deutsche Telekom zu den größten Arbeitgebern in Deutschland.
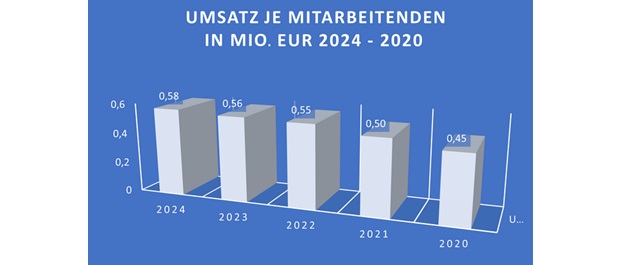
Der Abbau der Mitarbeitenden habe sich auch auf die Produktivität niedergeschlagen. Diese habe von 2020 bis 2024 um 130.000 EUR pro Mitarbeitenden erhöht werden können. Damit liege die Telekom über dem Durchschnitt der DAX-Konzerne (Durchschnitt: 460.000 EUR).
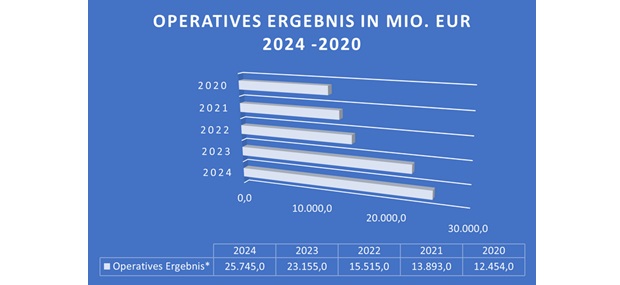
Das operative Ergebnis habe in den letzten fünf Jahren sukzessive gesteigert werden können. Es habe 2024 über 25 Mrd. EUR gelegen.
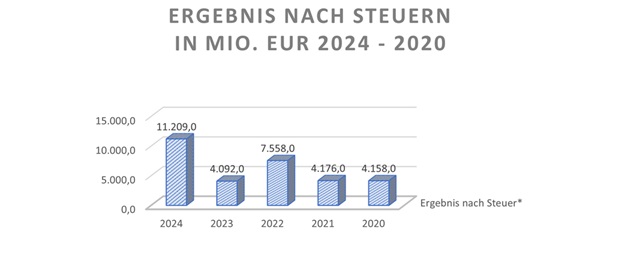
Die Entwicklung beim Ergebnis nach Steuern sei diskontinuierlich. Zwar habe die Kennzahl gegenüber 2020 mehr als verdoppelt werden können, bis 2023 sei die Entwicklung eher durchschnittlich gewesen. 2023 habe der Wert noch unter dem von 2020 gelegen.
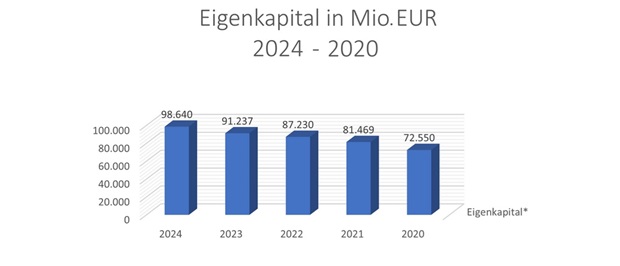
Das Eigenkapital habe in den letzten fünf Jahren kontinuierlich gesteigert werden können. 2024 habe der Konzern fast 100 Mrd. EUR an Eigenkapital zur Verfügung gehabt.
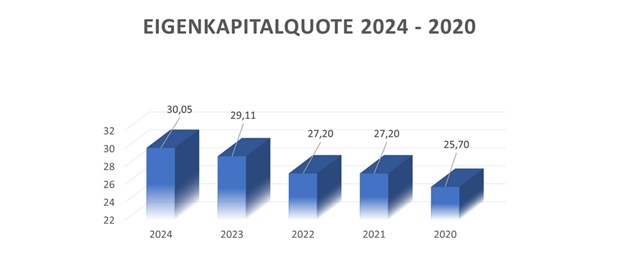
Die Eigenkapitalquote habe auch gesteigert werden können. Gegenüber 2020 sei diese um über 4 Prozentpunkte gestiegen. Mit knapp über 30% Eigenkapital liege der Konzern deutlich über dem Durchschnitt der Eigenkapitalquote der DAX-Konzerne (19%), damit aber auf der anderen Seite im Durchschnitt der deutschen Unternehmen, die knapp 30% Eigenkapitalquote vorweisen könnten.
Gemäß der Einschätzung der Experten von XTB sei die Telekom-Aktie, auf Basis der Fundamentaldaten, ein Wertpapier, das in Zukunftsmärkten aktiv sei. Der Konzern sei breit aufgestellt, in vielen Ländern aktiv und auch in den USA seit Jahren präsent. In vielen Ländern nehme die Telekom eine führende Position ein.
Die Deutsche Telekom-Aktie ist unserer Meinung nach ein Papier, das die Berechtigung hat, in Depots vertreten zu sein, wobei von einer Übergewichtung aber abzuraten ist, so die Experten von XTB, in ihrer aktuellen Marktanalyse. (Analyse vom 04.06.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (04.06.2025/ac/a/d)
Die Experten von XTB nehmen die Aktie der Deutsche Telekom AG (ISIN: DE0005557508, WKN: 555750, Ticker-Symbol: DTE, NASDAQ OTC-Symbol: DTEGF) in einer aktuellen Marktanalyse unter die Lupe.
Der längerfristige Ausblick für Investoren
In dieser Analyse und Prognose würden die Experten von XTB jede Woche eine Aktie unter fundamentalen Gesichtspunkten und Aspekten bewerten. Dies bedeute konkret, dass der Fokus nicht in einer kurz- und mittelfristigen Betrachtung liege, sondern in einer langfristigen. Gegenstand der Analyse seien fundamentale Daten des Unternehmens. Diese würden für die nächsten Jahre - bis 2028/2029 - projiziert. Somit könnten insbesondere langfristig orientierte Anleger ihre eigene Wahrnehmung abgleichen und diese Analysen für ihre langfristigen Entscheidungen als eine Basis heranziehen.Wo stehe die Deutsche Telekom-Aktie
Der Konzern werde sich in den nächsten Jahren verstärkt dem Thema KI zuwenden. Fokus werde es sein, die KI gezielt einzusetzen, um Netzwerke intelligenter, effizienter und "selbstheilend" zu machen. Aus einer Cloud heraus solle ein KI-optimiertes Netzwerk Systemfehler schneller und einfacher erkennen und vor allem lösen.Der Konzern sei breit aufgestellt und habe angekündigt in Zukunft weiter durch Akquisitionen wachsen. Fokus solle dabei die USA sein, aber auch auf die Konzentration von lokalen Kundenbindungen sein, um damit weniger abhängig von Großereignissen zu sein, wie beispielsweis dem aktuellen Zollstreit mit der US-Administration.
Chartcheck - Betrachtung im Wochenchart
Die Aktie sei übergeordnet bis Ende 2020 in einer Box seitwärts gelaufen. Das Tief 2020 sei direkt zurückgekauft worden, die Aktie habe zurück in die Box schwenken können. Im Wochenchart sei gut erkennbar, dass der Kaufdruck sukzessive zugenommen habe. Die Aktie habe sich kontinuierlich aufwärts schieben können. Größere Rücksetzer hätten sich im Handelsverlauf nicht eingestellt, die Rücksetzer, die abgebildet worden seien, seien direkt zurückgekauft worden. Die Dynamik habe ab Juni 2024 deutlich zugenommen. Die Aktie habe im Zuge des Kaufdrucks zu immer neuen Hochs im Betrachtungszeitraum laufen können. Im März 2025 sei das Hoch bei 35,90 EUR festgestellt worden, das aber nachfolgend abverkauft worden sei. Das Papier habe sich vergleichsweise schnell stabilisieren und wieder erholen können. In den letzten Handelswochen habe sich die Aktie wieder in dem Bereich bei 33 EUR festsetzen können.
Im Wochenchart sei erkennbar, dass sich die Aktie ab Anfang 2020 im Dunstkreis der SMA20 (aktuell bei 32,81 EUR) / SMA50 (aktuell bei 29,35 EUR) habe aufwärts schieben können. Beide Linien hätten auf Wochenbasis immer wieder eine belastbare Unterstützung geboten. Ab Juni 2025 habe sich das Papier über der SMA20 halten können. Diese Durchschnittslinie sei erst wieder im April angelaufen worden. Der Anteilsschein habe sich im Dunstkreis dieser Linie stabilisieren und wieder erholen können. Aktuell notiere die Aktie über der SMA20.
Damit sei das Wochenchart bullisch zu interpretieren. Solange sich die Aktie per Wochenschluss über der SMA20 halten könne, solange könne es weiter aufwärts in Richtung des Jahreshochs gehen. Darüber hinaus könnten die Marken bei 37,50 EUR, 39,50 EUR bzw. 44,60 EUR angelaufen werden.
Sollten sich Rücksetzer einstellen, so könnten sich diese zunächst im Bereich der SMA20 stabilisieren. Selbst ein Unterschreiten dieser Durchschnittslinie sei als nicht kritisch zu interpretieren, solange sich die Aktie im Dunstkreis dieser Linie festsetzen könne. Wesentlich unter die SMA20 solle es auf Wochenbasis allerdings nicht mehr gehen, um den bullischen Grundton im Chart nicht infrage zu stellen.
Chartcheck - Betrachtung im Tageschart
Der Anteilsschein habe sich seit April 2024 deutlich und vor allem sukzessive erholen können. Die Aufwärtsimpulse auf Tagesbasis seien zwar überschaubar gewesen, die Aktie habe es aber immer wieder geschafft, die Rücksetzer, die sich im Handelsverlauf eingestellt hätten, zeitnah auszugleichen. Das Kaufinteresse habe bis Anfang Dezember 2024 angehalten. Dann hätten sich erste größere Abgaben eingestellt, die die Aktie wieder deutlicher unter die 30 EUR-Marke gedrückt hätten. Marktteilnehmer hätten diese Schwäche jedoch für weitere Käufe genutzt. Anfang Januar sei der Richtungswechsel gelungen. Die Notierungen hätten sich zunächst moderat, im weiteren Handelsverlauf jedoch dynamisch erholt. Es sei im Zuge der Aufwärtsbewegung bis an und über die 35,00 EUR-Marke gegangen. Das Jahreshoch sei bei 35,90 EUR formatiert worden. Die Aktie habe anschließend zurückgesetzt, sich nachfolgend seitwärts weiterbewegt, um Anfang April weiter zurückzusetzen. Auch diesem Rücksetzer sei eine Seitwärtsbewegung gefolgt. Im Tageschart sei erkennbar, dass die Aktie nachfolgend - nach einigem Zögern - über die SMA50 (aktuell bei 32,66 EUR) und anschließend auch über die SMA20 (aktuell bei 33,04 EUR) habe laufen können. Bisher sei es dem Papier jedoch noch nicht überzeugend gelungen, sich von der SMA20 nach Norden zu lösen.
Dies müsse die Aktie jedoch schaffen, um wieder Perspektive auf der Oberseite zu haben. Je dynamischer sich eine denkbare Aufwärtsbewegung einstelle, desto belastbarer sei diese zu interpretieren. Es könne zunächst wieder in Richtung des Jahreshochs und dann an die in der Wochenbetrachtung erwähnten Anlaufziele gehen.
Rücksetzer könnten sich entweder an der SMA20 oder an der SMA50 stabilisieren und erholen. Beide Durchschnittslinien lägen zum einen eng beieinander, zum anderen hätten sie in den letzten Handelsmonaten eine gute Unterstützung bei Rücksetzern geboten. Sollte die Aktie diese beiden Linien als Support aufgeben und auch den Kontakt verlieren, so erhöhe sich die Wahrscheinlichkeit, dass es weiter abwärts in Richtung der SMA200 (aktuell bei 30,22 EUR) gehen könne.
Unternehmensprofil
Die Telekom zähle zu den weltweit führenden integrierten Telekommunikations-Unternehmen weltweit. Das Unternehmen habe 261 Millionen Mobilfunk-Kunden/Innen, 35 Millionen Festnetz-Anschlüsse und 22 Millionen Breitbandkunden/Innen. Das Unternehmen sei in 50 Ländern vertreten. Der Fokus liege auf dem Be- und Vertrieb von Netzen und Anschlüssen für die Telekommunikation. Das Produktspektrum umfasse Festnetz/Breitband, Mobilfunk, Internet und Internet-TV, sowie Lösungen der Informations- und Kommunikationstechnik für den b-t-b-Bereich.Die Aktionärsstruktur des Konzerns
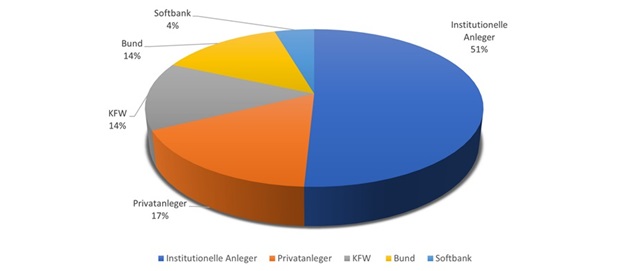
Die Mehrheit der Aktien werde von institutionellen Anlegern gehalten. Der Bund und die KFW würden weitere ca. 28 Prozent der Anteile halten. Die SoftBank sei mit gut 4 Prozent der Anteile ein weiterer Großaktionär.Wichtige Bewertungskennzahlen des Deutsche Telekom Konzerns 2020 bis 2024
Der Umsatz habe im Betrachtungszeitraum bis 2022 gesteigert werden können. Nach einem kleineren Rücksetzer liege der Jahresumsatz 2024 gut 1,5 Mrd. über dem Wert von 2022 und gut 3,8 Mrd. EUR über dem Vorjahr.
Der Konzern habe im Betrachtungszeitraum die Zahl der Mitarbeitenden deutlich abgebaut. 2024 hätten noch knapp 200.000 Menschen für den Konzern gearbeitet. Damit zähle die Deutsche Telekom zu den größten Arbeitgebern in Deutschland.
Der Abbau der Mitarbeitenden habe sich auch auf die Produktivität niedergeschlagen. Diese habe von 2020 bis 2024 um 130.000 EUR pro Mitarbeitenden erhöht werden können. Damit liege die Telekom über dem Durchschnitt der DAX-Konzerne (Durchschnitt: 460.000 EUR).
Das operative Ergebnis habe in den letzten fünf Jahren sukzessive gesteigert werden können. Es habe 2024 über 25 Mrd. EUR gelegen.
Die Entwicklung beim Ergebnis nach Steuern sei diskontinuierlich. Zwar habe die Kennzahl gegenüber 2020 mehr als verdoppelt werden können, bis 2023 sei die Entwicklung eher durchschnittlich gewesen. 2023 habe der Wert noch unter dem von 2020 gelegen.
Das Eigenkapital habe in den letzten fünf Jahren kontinuierlich gesteigert werden können. 2024 habe der Konzern fast 100 Mrd. EUR an Eigenkapital zur Verfügung gehabt.
Die Eigenkapitalquote habe auch gesteigert werden können. Gegenüber 2020 sei diese um über 4 Prozentpunkte gestiegen. Mit knapp über 30% Eigenkapital liege der Konzern deutlich über dem Durchschnitt der Eigenkapitalquote der DAX-Konzerne (19%), damit aber auf der anderen Seite im Durchschnitt der deutschen Unternehmen, die knapp 30% Eigenkapitalquote vorweisen könnten.
Die wesentlichen Kennzahlen 2024 bis 2020

Aussichten und Prognose 2025 bis 2029

Einschätzung Perspektive 2025 bis 2029
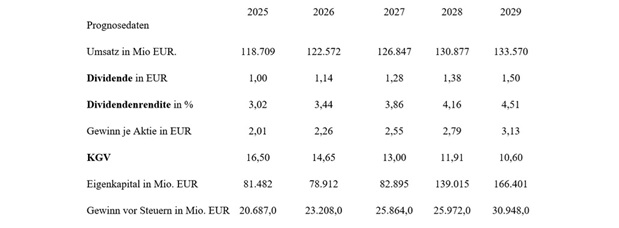
Der Umsatz solle bis 2029 um weitere 15 Mrd. EUR steigen, die Dividende solle 1,50 EUR betragen. Das KGV werde 2029 mit 10,6 avisiert. Kräftig zulegen solle gemäß den Prognosen das Eigenkapital, das sich mehr als verdoppeln solle, der Gewinn vor Steuern solle im Betrachtungszeitraum um 10 Mrd. EUR steigen.Gemäß der Einschätzung der Experten von XTB sei die Telekom-Aktie, auf Basis der Fundamentaldaten, ein Wertpapier, das in Zukunftsmärkten aktiv sei. Der Konzern sei breit aufgestellt, in vielen Ländern aktiv und auch in den USA seit Jahren präsent. In vielen Ländern nehme die Telekom eine führende Position ein.
Die Deutsche Telekom-Aktie ist unserer Meinung nach ein Papier, das die Berechtigung hat, in Depots vertreten zu sein, wobei von einer Übergewichtung aber abzuraten ist, so die Experten von XTB, in ihrer aktuellen Marktanalyse. (Analyse vom 04.06.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (04.06.2025/ac/a/d)
Archivbeitrag vom 04.06.2025. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.